Por Redação Rádio Pampa | 11 de outubro de 2026
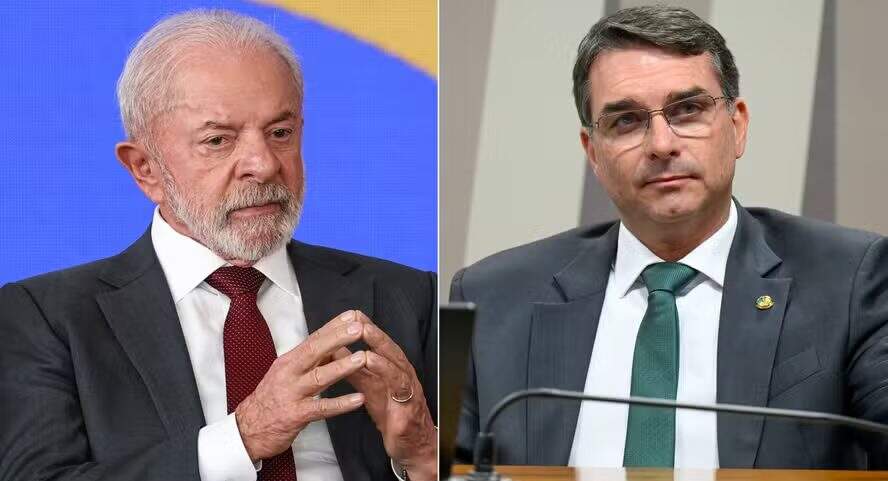
A duas semanas da definição da eleição presidencial deste ano, os adversários Luiz Inácio Lula da Silva (PT) e Flávio Bolsonaro (PL) apostam em programas muito parecidos para combater o elevado endividamento da população brasileira. Tanto a campanha do presidente quanto a do senador prometem comprar dívidas diretamente dos credores com desconto significativo e repassar o benefício às pessoas que estão negativadas para tentar aliviar o orçamento das famílias, que hoje têm parcela recorde comprometida com o pagamento de compromissos financeiros. Especialistas em crédito, contudo, afirmam que a experiência recente mostrou que esses programas são insuficientes e cobram medidas estruturais.
Segundo os dados mais recentes do Banco Central, o endividamento das famílias brasileiras tem oscilado em patamares historicamente altos desde o fim da pandemia de Covid-19. Em julho, representou quase 50% (49,9%) da renda nacional, recorde da série iniciada em março de 2011.
Desconsiderando o financiamento imobiliário, considerado um crédito de maior qualidade, o percentual é de 30,8%. Para especialistas, o indicador mais preocupante é o comprometimento de renda, que mostra que quase 30% (28,7%) do orçamento das famílias está tomado pelas parcelas das dívidas, ou 26,4%, descontando o crédito habitacional — ambos os percentuais no pico histórico.
83,9 milhões de negativados
Da mesma forma, a inadimplência das famílias está no maior patamar da História. As razões apontadas para a situação crítica são variadas: juro básico (Selic) em níveis muito altos por um período longo, estímulo ao consumo, baixa educação financeira e uma oferta muitas vezes “predatória” por parte de bancos e fintechs.
Dados da Serasa mostram que o saldo de dívidas que não foram pagas até o vencimento somava R$ 592 bilhões, com 83,9 milhões de pessoas negativadas, média de 4 dívidas por pessoa e tíquete médio de R$ 7 mil. Cerca de 55% do estoque corresponde a dívidas não bancárias, como água, luz, telefonia e varejo.
No caso de Lula, já é a terceira tentativa de domar o elevado endividamento e comprometimento de renda da população com dívidas. A primeira versão do Desenrola foi lançada em meados de 2023 e produziu alívio temporário nos indicadores que medem a qualidade do mercado de crédito. Em maio deste ano, foi anunciada a segunda edição do programa de renegociação de dívidas, mas até agora não mudou a trajetória dos indicadores. Três em cada dez operações de renegociação de dívidas tinham parcelas que não foram pagas em setembro, segundo dados do Fundo Garantidor de Operações (FGO).
A cerca de dez dias do primeiro turno da eleição, o governo resolveu trocar a estratégia, comprando ele próprio as dívidas junto aos credores, como bancos, varejo, contas básicas, com desconto e repassando essa dedução ao devedor (leia mais abaixo).
A campanha do PL, por sua vez, aposta em uma receita semelhante para resolver o problema, afirmando que a Caixa seria usada para refinanciar dívidas.
Efeito de antitérmico
De acordo com especialistas, a iniciativa pode ajudar no curto prazo, mas não é solução estrutural para resolver o endividamento histórico da população. Para melhorar a situação, é necessário atacar a oferta abusiva de crédito, principalmente de linhas caras, como o rotativo do cartão e o cheque especial, bem como a baixa educação financeira dos brasileiros e os juros e o spread elevados.
— Na minha visão, o Desenrola 3.0 não é a solução estrutural. Acho que terá mais efeitos que o Desenrola 2.0, porque você centraliza a renegociação no governo, um órgão pegando tudo e renegociando, em vez de as pessoas precisarem renegociar com cada banco. Mas a mudança estrutural passa por questões de juros estruturais mais baixos e mudança na educação financeira, para a pessoa entender melhor seu orçamento — disse Isabela Tavares, economista da Tendências.
Rafael Schiozer, professor de Finanças da FGV, afirma que os programas de renegociação funcionam como um antitérmico quando o paciente tem uma infecção que precisa ser tratada com antibiótico. Além disso, argumenta que a iniciativa incorre em um risco moral, porque pode incentivar bancos e clientes a serem menos criteriosos na análise do crédito, confiando que, em algum momento, serão salvos.
Paralelamente, o BC está trabalhando em medidas mais estruturais, principalmente mirando as modalidades mais onerosas de crédito. Recentemente, o presidente da instituição, Gabriel Galípolo, afirmou que está preocupado com a oferta de crédito “predatório” e que o regulador financeiro vai lançar um conjunto de medidas para tentar limitá-la. (Com informações do portal O Globo)
 Clique no botão acima para ouvir ao vivo
No Ar: Programa Pampa News